Recommandations des membres de l’ACI
Tous les Canadiens devraient avoir la possibilité de vivre dans un foyer abordable. Nous habilitons nos membres à se mobiliser au nom de la population canadienne.
Le système hypothécaire et d’assurance en vigueur au Canada aujourd’hui a été conçu et mis en place il y a près de 60 ans. Notre parc immobilier actuel reflète ce que le cadre réglementaire et d’assurance a permis aux prêteurs de financer au cours des dernières décennies, et non ce que les Canadiens souhaitent, ce dont ils ont besoin et ce qu’ils ont les moyens de s’offrir aujourd’hui.
Depuis le début du siècle, le Canada a traité le logement comme s’il n’existait que deux typologies : la maison individuelle en propriété franche et la copropriété dans un immeuble de moyenne à grande hauteur. Bien que huit Canadiens sur dix âgés de moins de 44 ans déclarent vouloir toujours devenir propriétaires, ce décalage en matière de financement continue de limiter l’offre de logements intermédiaires au moment même où le gouvernement fédéral cherche à élargir les options accessibles et abordables. En conséquence, le chemin vers l’accession à la propriété se rétrécit pour les Canadiens de la classe moyenne, notamment les jeunes professionnels, les familles qui s’agrandissent et ceux qui souhaitent emménager dans un logement plus petit.
Alors que de nombreuses collectivités à travers le Canada font leur part en réformant les lois locales d’urbanisme et de zonage pour autoriser les duplex, triplex, quadruplex et autres formes de logements à densité modérée (dans de nombreux cas, grâce au Fonds pour accélérer la construction de logements mis en place par le gouvernement fédéral lui-même), ces typologies restent difficiles à financer. Les règles canadiennes en matière d’assurance et de souscription n’ont pas suivi le rythme. En fin de compte, autoriser un type de logement ne revient pas à le rendre finançable ou abordable à l’achat.
Les courtiers et agents immobiliers constatent directement les conséquences de ce décalage; dans chaque collectivité, et auprès de chaque acheteur qui ne parvient pas à trouver un bien répondant à ses besoins à un prix abordable. Résoudre la crise de l’abordabilité ne relève pas uniquement du gouvernement fédéral; cela nécessite une approche collaborative, réunissant toutes les parties prenantes autour de la table. Outre la nécessité plus générale de réformer les systèmes en place, certaines règles de financement désuètes continuent de poser problème – et le financement relève clairement de la compétence fédérale.
En réduisant l’écart entre ce qui peut être construit et ce qui peut être financé, le Canada peut faire en sorte que la construction de logements intermédiaires manquants ne soit pas seulement autorisée, mais accessible à l’achat.
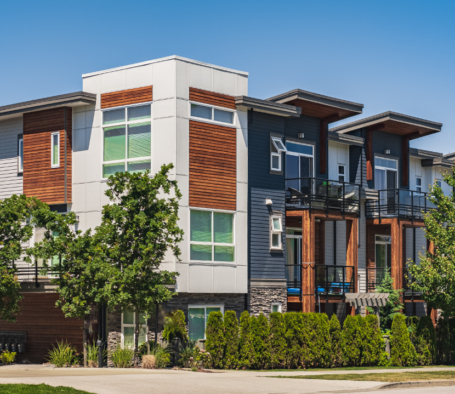
Élargir l’assurance prêt hypothécaire pour répondre aux besoins en matière d’offre de logements intermédiaires et d’options d’accession à la propriété.
Ajouter une quatrième catégorie de points d’APH Select pour l’offre locative de logements intermédiaires manquants, et mettre en place un nouveau programme complémentaire, APH Select – Accession à la propriété, en appliquant le même modèle éprouvé de notation par points aux logements pour propriétaire, avec un volet obligatoire dédié aux logements intermédiaires manquants.
Réformer les règles de vérification des revenus afin de refléter la manière dont les Canadiens gagnent réellement leur argent.
Le Bureau du surintendant des institutions financières (BSIF) devrait établir des règles claires afin que les prêteurs puissent vérifier et prendre en compte les revenus réels, quelle que soit la manière dont ils sont perçus, de sorte que les travailleurs autonomes, les travailleurs contractuels et les personnes tirant leurs revenus de plusieurs sources ne soient pas contraints aux règles d’un modèle conçu uniquement pour les salariés.